
Los remates bancarios son inmuebles cuyo crédito hipotecario cayó en impago y que el banco busca recuperar. En la mayoría de los casos no se compra la casa, sino los derechos de un juicio. Según la Condusef, pueden costar hasta 60% menos que su valor comercial, pero exigen capital propio, paciencia y asesoría legal.
Un anuncio llama la atención en el feed de tus redes sociales: “Casa de tres recámaras, remate bancario, $450,000. Aparta hoy con $10,000”. La foto se ve bien, el precio parece un error y el vendedor responde en minutos. ¿Es la oportunidad que estabas esperando o el inicio de un problema?
La pregunta tiene sentido. De acuerdo con la Sociedad Hipotecaria Federal, el precio promedio de una vivienda en México llegó a $1,960,032 en el segundo trimestre de 2026, con un alza anual de 7.31%. Con esos números, un remate bancario se ve como un atajo. A veces lo es. Pero solo para quien entiende qué está comprando.
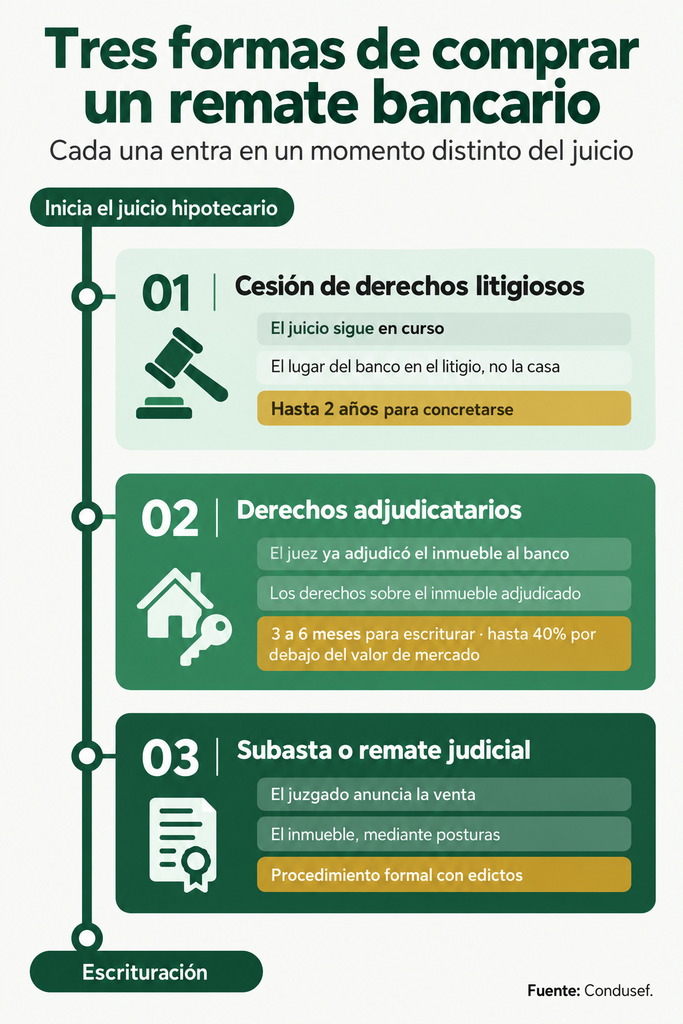
Un remate bancario empieza cuando una persona deja de pagar su crédito hipotecario y el banco acude a un juez para recuperar el dinero con la garantía: la propiedad. A partir de ahí, el inmueble puede llegar al mercado por tres caminos distintos, y cada uno implica riesgos y tiempos diferentes:
Esta distinción es la base de todo lo demás. Quien no la conoce suele pagar por algo distinto de lo que cree estar comprando.
En la mayoría de los casos no hay una casa a la venta, sino derechos sobre un juicio. La Procuraduría Federal del Consumidor (Profeco) lo advierte con claridad: buena parte de los remates bancarios consiste en adquirir derechos en disputa, no viviendas libres de problemas. La escritura a tu nombre llega al final del proceso, no al pagar.
Muchas de estas propiedades siguen habitadas por el deudor original o por terceros. La Condusef señala que el comprador puede tener que cubrir los gastos del desalojo y que, por lo general, no es posible conocer el interior del inmueble antes de adquirirlo. Es decir: se compra sin ver, y se entra solo cuando el proceso lo permite.
El descuento existe, pero no es el precio final. A la cifra del anuncio hay que sumarle honorarios de abogados, avalúo, gastos de escrituración, posibles adeudos de predial, agua y luz que el dueño anterior dejó pendientes, el costo de un desalojo y, sobre todo, el tiempo. Dos años con dinero detenido también cuestan. Un remate conviene cuando el número se hace completo, no cuando solo se compara el precio de salida.
No funciona así. La Condusef explica que los inmuebles en litigio no son sujetos de crédito hipotecario, porque el banco que presta necesita una garantía libre de conflictos. En la práctica, invertir en un remate bancario requiere capital propio, y eso define quién puede entrar a este mercado.
Es uno de los ganchos más usados en redes sociales, y es falso. El Infonavit ha aclarado que no realiza remates de vivienda ni trabaja con gestores externos, y que cualquier anuncio que lo ofrezca es un intento de fraude; los trámites legítimos se hacen solo en Mi Cuenta Infonavit y en sus Centros de Servicio. El mito se alimenta de un dato real: la cartera de mayor riesgo del instituto sumó 410,180 millones de pesos a marzo de 2026, con una morosidad de 21.21%. Pero que haya créditos en problemas no significa que esas casas se vendan en redes.
Si leíste sobre remates bancarios hace un par de años, hay cuatro cosas que conviene poner al día:
Con base en las recomendaciones de Profeco y Condusef, estas son las señales para frenar antes de transferir:
Nada de lo anterior significa que los remates bancarios sean un mal negocio. Significa que son un negocio de información. Para un inversionista con capital propio, metas claras a mediano plazo y buena asesoría legal, pueden ser una vía para adquirir inmuebles por debajo de su valor comercial y obtener rendimiento con la renta o la reventa.
Para los asesores inmobiliarios, la oportunidad está precisamente en la complejidad: el cliente que llega con un anuncio en la mano necesita a alguien que distinga una cesión de derechos de una adjudicación, que lea un expediente y que sepa cuándo decir “esta operación no te conviene”. Ese criterio es lo que convierte a un vendedor en un asesor de confianza. Si te interesa este camino profesional, aquí te explicamos todas las opciones que existen.
El Taller de remates bancarios de Educación Continua de la Universidad Intercontinental, está pensado para profesionales inmobiliarios y para quienes buscan invertir con conocimiento. Es un taller a distancia, con sesiones online los sábados de 9:00 a 14:00 h y 20 horas de duración, organizado en cuatro módulos que siguen la lógica de este artículo: panorama general de los remates, cesión de créditos con derecho litigioso y garantía hipotecaria, subastas públicas o remates judiciales, y adjudicaciones.
Lo imparte la Lic. Silvia Aguilar García, especialista en comercialización inmobiliaria, certificada por el CENEVAL, la Procuraduría Social y la AMPI. Su objetivo es que salgas con el lenguaje judicial necesario para orientar a tus clientes durante todo el proceso.
Un remate bancario puede ser una buena decisión. La diferencia la hace saber leer lo que hay detrás del precio.
Es la venta de un inmueble, o de los derechos sobre él, cuyo crédito hipotecario cayó en impago y que el banco busca recuperar mediante un juicio. Puede ofrecerse como cesión de derechos litigiosos, como derechos adjudicatarios o en una subasta judicial.
Según la Condusef, puede costar hasta 60% menos que el precio de mercado. Al descuento hay que restarle gastos legales, avalúo, escrituración, adeudos del inmueble y, en su caso, desalojo.
Por lo general, no. Los inmuebles en litigio no son sujetos de crédito hipotecario, así que se requiere capital propio. Además, el Infonavit aclaró que no realiza remates de vivienda.
Depende de la etapa. La Condusef estima de tres a seis meses para derechos adjudicatarios y hasta dos años para la cesión de derechos litigiosos.
Pide número de expediente y juzgado, verifica la propiedad en el Registro Público, confirma la operación directamente con el banco, no des anticipos y consulta a un abogado o especialista en remates bancarios.